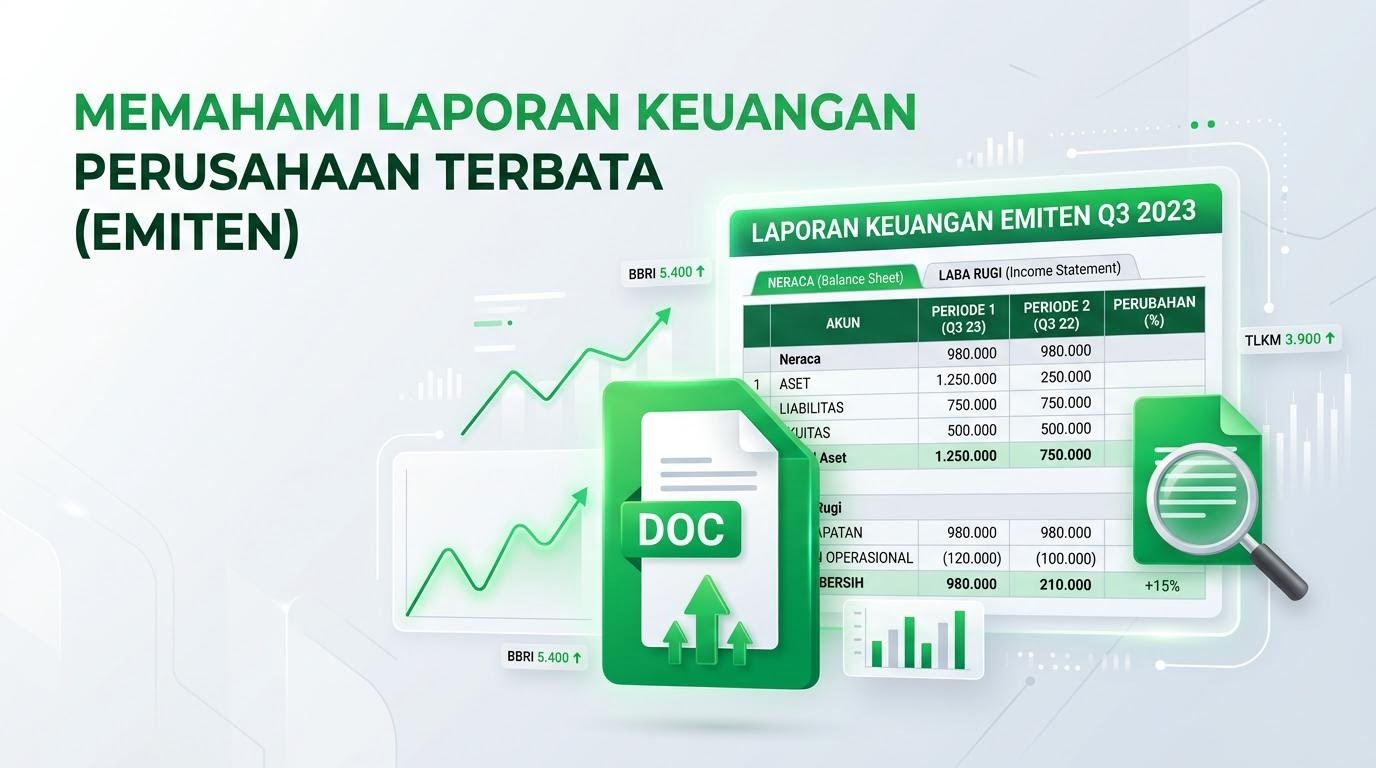
Ejemplo de datos: panorama de los componentes de los estados contables (ilustración editorial)
Balance general (al 31 de diciembre — ilustración):
Total de activos: $ 12.450.000.000.000
Total de pasivos: $ 5.820.000.000.000
Total del patrimonio neto: $ 6.630.000.000.000
Estado de resultados (período enero–diciembre — ilustración):
Ingresos netos: $ 8.760.000.000.000
Resultado bruto: $ 2.340.000.000.000
Utilidad neta: $ 890.000.000.000
Flujo de efectivo (período enero–diciembre — ilustración):
Flujo de efectivo de las actividades operativas: $ 1.120.000.000.000
Flujo de efectivo de las actividades de inversión: ($ 540.000.000.000)
Flujo de efectivo de las actividades de financiamiento: ($ 310.000.000.000)
Cifras ilustrativas de carácter editorial; no son datos en tiempo real. El nombre de la empresa y todas las cifras son completamente ficticios y se utilizan únicamente para explicar, en términos conceptuales, la estructura y los componentes de los estados contables. Los importes están expresados en pesos argentinos (ARS).
Datos como estos son una representación típica de lo que puede encontrarse en los estados contables que las empresas emisoras publican abiertamente. Comprender la función de cada cifra y la relación entre los distintos estados es el núcleo de la capacidad básica para leer estados contables.
¿Por qué es importante comprender los estados contables de las empresas emisoras?
Los estados contables son el lenguaje universal de los negocios. Para las empresas que cotizan en bolsa, constituyen una de las formas más fundamentales de transparencia informativa: presentan un panorama estructurado de los activos, los pasivos, los ingresos y los flujos de efectivo de la empresa en un formato estandarizado a nivel internacional.
Comprender los estados contables en un nivel básico ayuda al lector a formular preguntas más precisas sobre la situación de una sociedad que cotiza en bolsa, a distinguir en términos conceptuales una empresa con una situación financiera sólida de una débil, y a entender la relación entre el desempeño de la empresa y la información que circula en el mercado de capitales.
Primer estado: el balance general (estado de situación patrimonial)
El balance general —denominado también estado de situación patrimonial en las normas contables modernas— es el estado que presenta la situación financiera de la empresa en un punto temporal determinado. A diferencia de otros estados que abarcan un período, el balance general es una «fotografía» de la situación financiera de la empresa en una fecha concreta.
Los tres componentes principales del balance general
El balance general se compone de tres elementos interrelacionados por la ecuación contable básica: Activo = Pasivo + Patrimonio Neto.
- Activos: todos los recursos que la empresa posee o controla y de los que se espera obtener beneficios económicos futuros. Los activos se dividen en activos corrientes (pueden convertirse en efectivo dentro de un ciclo operativo; por ejemplo, caja, cuentas a cobrar, bienes de cambio) y activos no corrientes (activos de largo plazo, como inmuebles, equipos e inversiones permanentes).
- Pasivos: las obligaciones de la empresa frente a terceros, originadas en transacciones pasadas, que deberán cancelarse en el futuro. Los pasivos se dividen en pasivos corrientes (con vencimiento dentro de un año) y pasivos no corrientes (con vencimiento a más de un año).
- Patrimonio neto: la diferencia entre el total de activos y el total de pasivos; representa la participación residual de los propietarios en la empresa. Comprende el capital social integrado, los resultados acumulados (utilidades retenidas) y otras partidas del patrimonio neto.
La ecuación Activo = Pasivo + Patrimonio Neto siempre debe estar equilibrada: de ahí el nombre de «balance». Cuando el total de activos no coincide con la suma de pasivos y patrimonio neto, existe un error en la preparación de los estados contables.
Segundo estado: el estado de resultados
El estado de resultados —o, en la denominación de las normas contables modernas, estado de resultados integrales— presenta el desempeño financiero de la empresa durante un período determinado (por lo general, un trimestre o un año). A diferencia del balance general, que es estático, el estado de resultados es dinámico porque registra el flujo de ingresos y gastos de ese período.
La secuencia lógica del estado de resultados
El estado de resultados se estructura de arriba hacia abajo siguiendo una secuencia lógica que va desde los ingresos hasta la utilidad neta:
- Ingresos (ventas netas): el valor total de las ventas o los servicios generados por la empresa en el período, antes de deducir costo alguno.
- Costo de ventas: los costos directos incurridos para producir los bienes o servicios vendidos. La diferencia entre los ingresos y el costo de ventas se denomina resultado bruto (utilidad bruta).
- Gastos operativos: los costos que no están directamente vinculados a la producción, pero que son necesarios para el funcionamiento del negocio, como los gastos comerciales y los gastos generales y de administración.
- Resultado operativo (EBIT): la utilidad obtenida por las actividades operativas principales de la empresa, antes de intereses e impuestos.
- Resultados financieros y otros: los intereses pagados por deudas y otros ingresos o egresos no operativos.
- Resultado antes de impuestos: la utilidad después de deducir todos los gastos excepto el impuesto a las ganancias.
- Utilidad neta: la ganancia que queda después de deducir el impuesto a las ganancias; esta es la cifra que sirve de base para calcular la ganancia por acción.
Tercer estado: el estado de flujo de efectivo
El estado de flujo de efectivo presenta las entradas y salidas de efectivo y equivalentes de efectivo durante un período. Este estado es importante porque ofrece un panorama de la capacidad de la empresa para generar efectivo a partir de sus operaciones, gestionar sus inversiones y cumplir con sus obligaciones financieras, una dimensión que no siempre se refleja en el estado de resultados.
Las tres secciones del estado de flujo de efectivo
El estado de flujo de efectivo se divide en tres secciones principales, cada una de las cuales describe el origen y la aplicación del efectivo según actividades diferentes:
- Flujo de efectivo de las actividades operativas: el efectivo generado o utilizado en la actividad principal del negocio —producción, ventas y administración—. Es la sección más importante, porque muestra si el negocio central de la empresa genera efectivo por sí mismo.
- Flujo de efectivo de las actividades de inversión: el efectivo destinado a la compra de activos de largo plazo (como inmuebles, equipos o inversiones) o el proveniente de la venta de esos activos. Una actividad inversora elevada suele indicar que la empresa atraviesa una fase de expansión.
- Flujo de efectivo de las actividades de financiamiento: el efectivo obtenido de los proveedores de capital o pagado a ellos, incluidos los préstamos recibidos, el pago de dividendos y la emisión o recompra de acciones.
En el estado de flujo de efectivo, los valores entre paréntesis suelen indicar salidas de efectivo (pagos). Comprender esta convención es importante para no interpretar mal las cifras presentadas.
Método de lectura: la relación entre los tres estados contables
Los tres estados contables no son independientes entre sí: están interconectados y deben leerse como un todo para obtener un panorama más completo de la situación financiera de la empresa emisora.
La conexión entre el balance general y el estado de resultados
La utilidad neta del estado de resultados se traslada al balance general a través de los resultados acumulados dentro del patrimonio neto. Esto significa que el desempeño de la empresa durante un período afecta directamente su situación financiera al cierre de ese período. Los cambios en las partidas del balance también permiten explicar por qué ingresos elevados no siempre implican abundancia de efectivo.
La conexión entre el flujo de efectivo y la utilidad neta
La diferencia entre la utilidad neta (del estado de resultados) y el flujo de efectivo de las actividades operativas (del estado de flujo de efectivo) es una información muy útil. Cuando la utilidad neta es consistentemente superior al flujo de efectivo operativo, esto indica la presencia de elementos no monetarios significativos —como cuentas a cobrar que no dejan de aumentar o amortizaciones— que requieren un análisis más profundo.
Leer tendencias, no un solo período
En un contexto educativo, un solo juego de estados contables aporta información limitada. Una comprensión más rica se obtiene observando las tendencias a lo largo de varios períodos: si los ingresos crecen de manera consistente, si el margen bruto es estable o decreciente, y si el flujo de efectivo operativo acompaña el crecimiento de las ganancias.
Alcances y limitaciones para leer los estados contables de las empresas emisoras
- Los estados contables se preparan sobre la base de principios de contabilidad generalmente aceptados, y en varias partidas existe margen para el juicio profesional. Esto significa que dos empresas con una situación económica idéntica pueden presentar legítimamente cifras financieras diferentes.
- Los estados contables históricos no ofrecen ninguna garantía sobre el desempeño futuro de la empresa.
- Comparar estados contables entre empresas de distintos sectores o que utilizan diferentes normas de presentación requiere ajustes y una comprensión profunda del contexto.
- Este artículo utiliza cifras totalmente ilustrativas. Los estados contables reales de las empresas emisoras solo están disponibles en los documentos oficiales que estas publican a través de los canales de divulgación correspondientes, como la Autopista de la Información Financiera de la CNV.
- Leer estados contables con eficacia exige comprender el contexto sectorial, la estrategia de negocio y las condiciones macroeconómicas, aspectos que no pueden abarcarse en un único artículo educativo.
Recordatorio: este contenido no es asesoramiento financiero
Este artículo se presenta exclusivamente con fines educativos y para fortalecer la educación financiera sobre los fundamentos de los estados contables de las empresas emisoras. Comprender los estados contables no implica automáticamente la capacidad de evaluar si un valor es conveniente o no. Toda decisión financiera vinculada al mercado de capitales requiere un análisis exhaustivo, la consideración del perfil de riesgo personal y, de ser necesario, la orientación de un profesional competente.