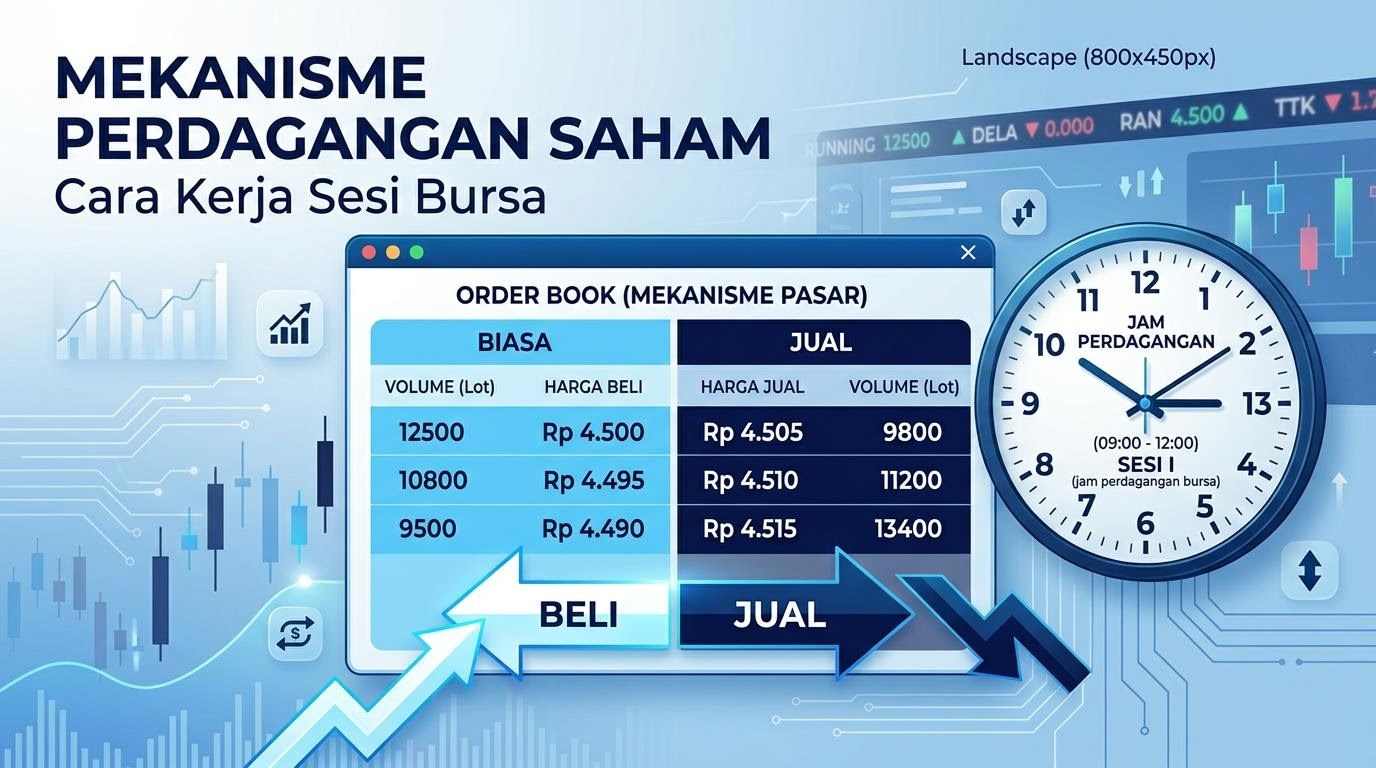
Ejemplo de datos: panorama de las sesiones y las órdenes de negociación (ilustración editorial)
Acción ilustrativa: Ejemplo Avanza S.A. (EJAV)
Último precio (ilustrativo): $ 4.250 por acción
Mejor precio de compra o bid (ilustrativo): $ 4.240 por acción — volumen 500 lotes
Mejor precio de venta o ask (ilustrativo): $ 4.250 por acción — volumen 200 lotes
Spread bid-ask (ilustrativo): $ 10 por acción (aproximadamente 0,24%)
Tick o unidad mínima de variación vigente (ilustrativo): $ 10 para acciones en el rango de $ 2.000 a $ 5.000
Volumen negociado hoy (ilustrativo): 12.400 lotes
Cifras ilustrativas de carácter editorial; no son datos en tiempo real. El nombre de la empresa, el símbolo de cotización y todas las cifras son completamente ficticios y se utilizan únicamente con fines educativos para explicar el concepto del mecanismo de negociación.
Una tabla de órdenes como esta — que muestra el precio de compra (bid), el precio de venta (ask) y el volumen en cada nivel de precios — es una vista habitual en los sistemas de negociación de acciones. Comprender cómo leer esta información forma parte de la alfabetización sobre el mecanismo de negociación.
Estructura de las sesiones de negociación: el horario bursátil como marco temporal
La negociación de acciones en la bolsa no se desarrolla de forma ininterrumpida. Existen sesiones de negociación estructuradas, y cada una tiene características y reglas propias. Comprender la estructura de estas sesiones es importante como marco inicial para entender el mecanismo de negociación de acciones en su conjunto.
Sesión de preapertura y formación del precio inicial
Antes de que se abra la sesión principal de negociación suele existir un período de preapertura — en BYMA (Bolsas y Mercados Argentinos), de 10:30 a 11:00, hora de Argentina (UTC−3) — durante el cual las órdenes pueden ingresarse al sistema pero aún no se ejecutan. En este período, el sistema de la bolsa reúne todas las órdenes de compra y de venta ingresadas para determinar el precio de apertura mediante el mecanismo de subasta por llamada (call auction): se busca el precio de equilibrio que permite el mayor volumen negociado.
El precio de apertura que se forma mediante este mecanismo se diferencia del concepto en el que una parte fija el precio de manera unilateral. El precio de apertura es el resultado del equilibrio entre la oferta y la demanda de todas las órdenes ingresadas durante el período de preapertura.
Sesión regular: negociación continua
La sesión regular es el período principal en el que la negociación se desarrolla de forma continua mediante el mecanismo de subasta continua (continuous auction). En este mecanismo, cada orden que ingresa se empareja en tiempo real con la orden contraria correspondiente, según la prioridad de precio y, luego, la prioridad de tiempo.
En Argentina, la rueda de BYMA se desarrolla en una única sesión de negociación continua, de 11:00 a 17:00 (hora de Argentina, UTC−3), precedida por la preapertura de 10:30 a 11:00. Los horarios precisos pueden modificarse por decisión del mercado organizador.
Sesión de precierre y cierre
Hacia el final de la sesión de negociación existe un período de precierre durante el cual aún pueden ingresarse órdenes. El precio de cierre de la acción se determina mediante un mecanismo similar al de la apertura: se utiliza una subasta por llamada (call auction) para encontrar el precio de cierre que mejor representa el equilibrio entre la oferta y la demanda al final del día de negociación.
Los tipos de órdenes en el mecanismo de negociación de acciones
Una orden es la instrucción que se transmite a un intermediario de negociación (sociedad de bolsa o ALyC, Agente de Liquidación y Compensación) para ejecutar una operación de compra o de venta de acciones. Comprender los tipos de órdenes es una parte fundamental de la alfabetización sobre el mecanismo de negociación.
Orden limitada (limit order): orden con un precio determinado
Una orden limitada es la instrucción de comprar o vender acciones a un precio determinado fijado por quien la emite, o a un precio mejor que ese. Una orden de compra limitada solo se ejecutará al precio establecido o a uno inferior. Una orden de venta limitada solo se ejecutará al precio establecido o a uno superior.
La orden limitada brinda control sobre el precio de ejecución, pero no ofrece la certeza de que la orden se ejecute: si el precio de mercado no alcanza el nivel establecido, la orden podría no ejecutarse.
Orden de mercado (market order): orden al mejor precio de mercado
Una orden de mercado es la instrucción de comprar o vender acciones al mejor precio disponible en el mercado en ese momento. La orden de mercado ofrece mayor certeza de ejecución que la orden limitada, ya que se empareja directamente con las órdenes contrarias disponibles en la cola. Sin embargo, el precio de ejecución no puede garantizarse con exactitud, porque depende del estado del libro de órdenes en ese momento.
Spread bid-ask: concepto y significado
El spread bid-ask es la diferencia entre el mejor precio de compra (bid, el precio más alto que un comprador está dispuesto a pagar) y el mejor precio de venta (ask, el precio más bajo que un vendedor está dispuesto a aceptar) en un momento dado. Este spread es uno de los indicadores de liquidez de una acción en el mercado.
Por qué es importante comprender el spread bid-ask
Desde una perspectiva educativa, el spread bid-ask es importante por varias razones:
- Indicador de liquidez: en general, las acciones con un spread más pequeño tienden a tener mayor liquidez, es decir, resulta más fácil comprarlas o venderlas en determinada cantidad sin afectar el precio de manera significativa. Un spread amplio puede indicar menor liquidez.
- Costo implícito de la transacción: el spread bid-ask representa un costo implícito que asume quien opera directamente a precios de mercado. Si alguien compra al precio ask y vende de inmediato al precio bid, sufrirá una pérdida igual al valor del spread.
- Reflejo de la incertidumbre: un spread más amplio puede reflejar mayor incertidumbre sobre el valor razonable de una acción, por ejemplo, debido a un volumen de negociación bajo o a condiciones de mercado volátiles.
El tick (fracción de precio) como límite mínimo del spread
En los sistemas de negociación de acciones existen disposiciones sobre el tick o unidad mínima de variación: el cambio mínimo de precio permitido. Este tick establece el límite mínimo del spread bid-ask posible. Las acciones de precio más alto suelen tener un tick nominalmente mayor, aunque en términos porcentuales pueda ser menor.
Método de lectura: cómo comprender la información de la negociación de acciones
Leer de forma crítica la información de la negociación de acciones requiere comprender el contexto en el que se generan esos datos. Algunos principios importantes para leer la información de negociación:
Distinguir entre precio y volumen
El último precio que muestra la información de negociación es solo el precio de la última transacción realizada, no el precio al que alguien puede comprar o vender con certeza ahora. El precio real al que se puede operar en este momento está reflejado en el bid y el ask activos en el libro de órdenes. Comprender esta diferencia es importante para no malinterpretar la información de precios.
El contexto del volumen negociado
El volumen de negociación — la cantidad de acciones o lotes negociados en un período — aporta contexto sobre el nivel de actividad y liquidez. Un volumen más alto generalmente indica que hay más participantes activos en el mercado para esa acción. Sin embargo, un volumen alto por sí solo no brinda información sobre la dirección ni la calidad del movimiento del precio.
Alcance y limitaciones en la comprensión del mecanismo de negociación
- El horario bursátil y la estructura de las sesiones de negociación vigentes pueden diferir del panorama general descrito en este artículo. Consulte siempre las fuentes oficiales para obtener información actualizada.
- Las disposiciones sobre el tick, los límites de variación diaria de precios (auto-rechazo) y otras reglas técnicas pueden ser actualizadas por el mercado organizador y el organismo de contralor (CNV, Comisión Nacional de Valores).
- Comprender el mecanismo de negociación no otorga automáticamente la capacidad de predecir los movimientos de precios de las acciones.
- Los sistemas de negociación electrónica contienen una complejidad técnica mucho mayor de la que puede explicarse en este artículo educativo.
- Las cifras y los ejemplos utilizados en este artículo son ilustrativos y no reflejan datos reales de negociación.
Recordatorio: este contenido no constituye asesoramiento financiero
Este artículo se presenta únicamente con fines educativos sobre el concepto del mecanismo de negociación de acciones. Comprender cómo funciona la negociación en la bolsa no significa que una persona tenga la capacidad o los conocimientos suficientes para tomar decisiones financieras relacionadas con acciones. Toda decisión financiera requiere un análisis integral que incluya, de ser necesario, la consulta con profesionales competentes en la materia.